

今回は、シンガポールをベースに活動する投資家が、急成長中の日本のベンチャーキャピタルへの投資を検討する際に気になる点について探っていきます。
今回は、シンガポールをベースに活動する投資家が、急成長中の日本のベンチャーキャピタルへの投資を検討する際に気になる点について探っていきます。
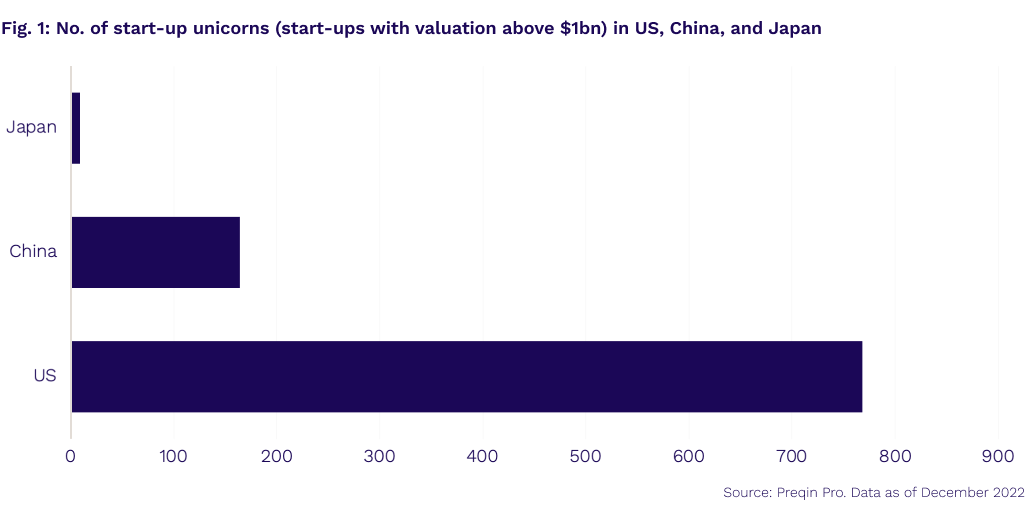
近年、政府や業界関係者によりベンチャーキャピタル投資が推進されていますが、日本のベンチャーキャピタルはまだ新興段階にあります。海外投資家の参加率はわずか0.8%で、20%以上となっている米国と比較すると、非常に低い水準にとどまっています。なお、Preqin Proのデータでは、未上場のユニコーン企業(評価額10億ドル超のスタートアップ)は、米国では700社以上、中国では164社ありますが、日本においては僅か9社にとどまっています。(Fig.1)。
Preqin-JVCA国内VCベンチマーク調査(2022年5月実施)によると、2014年〜2017年ビンテージの日本のベンチャーキャピタルファンドのネットIRR(内部収益率)は10〜18%の間で推移しています。2018年ビンテージのファンドは7.7%に低下していますが、それでもリターンを創出しており、投資家の投資基準が純粋にパフォーマンスだけにフォーカスされるなら、日本のベンチャーキャピタルは魅力的といえます。
それにもかかわらず、なぜ海外投資家の参加が低調なのでしょうか。
2022年11月に日本ベンチャーキャピタル協会(JVCA)と日本のベンチャーキャピタルのファンドマネージャーは、海外投資家を増やす活動の一環で、シンガポールの投資家と会合を開きました。JVCAのLPリレーション部会長・あいざわアセットマネジメント社長の白木信一郎氏によると、今回シンガポールを訪問先に選んだ理由を「アジアの金融ハブとなりつつあるシンガポールは、さまざまな金融関連情報の中心地であり、日本のベンチャーキャピタルに関する情報発信し、アジアに拠点を置く機関投資家の投資ニーズを確認するには最適な場所だから」と話しています。
会合を通じて、海外投資家による日本に対する注目度は上がっているものの、日本のベンチャーキャピタル、スタートアップの状況についての理解は現状極めて限定的であることを認識し、今後、継続的に情報発信を行なっていく必要性を感じました。海外投資家からは、市場やビジネスチャンスを理解するのに時間がかかるとの意見が聞かれました。
そこで、日本のベンチャーキャピタルに関して投資家からよく寄せられる質問を、以下3点にまとめました。
1. なぜ長年、海外投資家の参加が少ないのか?
確かにこれまでは、コーポレートベンチャーキャピタル(CVC)と国内の機関投資家が中心でしたが、状況は変わりつつあります。CVCの幹部が独立してベンチャーキャピタルファンドを組成するなど、業界の人材が増える兆しも見えています。
例えば、サイバーエージェント・キャピタル(サイバーエージェントのCVC子会社)の経営幹部が独立系ベンチャーキャピタルを設立しています。
2. 日本における典型的なチケットサイズ、ディールサイズは?
今回の会合に参加した投資家はアーリーステージへの投資意欲が高い投資家であったため、チケットサイズの小ささが障壁になり得るとしていました。基本的に、機関投資家はある程度の規模のファンドに出資するため、チケットサイズもそれに応じて大きくなります。一部の投資家は、チケットサイズの下限とファンド全体の最大配分を設定しています。
日本ではアーリーステージの投資機会が豊富になってきています。なお、シード段階での企業評価額は通常、100万米ドル~500万米ドル程度であるのに対し、シリーズA資金ラウンドの企業の評価額は800万米ドル〜1,500万米ドル程度になっています。
ただ、チケットサイズが小さいということは、日本企業が米国より相対的に低いバリュエーションで上場でき、エグジットがしやすいといえます。
3. どのセクターが注目か?
投資家が最も興味を示すのは、日本で最もベンチャーキャピタル投資を受けているセクターです。日本のファンドマネージャーは、政府からの支援を受け、日本のコンテンツ(アニメや漫画)、AI、半導体、エネルギー、ロボット産業への投資意向を示しています。
高齢化と人口減少が進む日本では、金融、製造、建設、不動産などの伝統的な産業におけるDX化が求められています。SaaSのスタートアップ企業は増加傾向にありますが、あらゆるB2Bビジネスに応用できるため、まだ参入の余地があります。これは、フィンテックの主流がすでに一部の大企業によって支配され、成功するかどうかは真のニッチがあるかどうかにかかっていることとは対照的です。
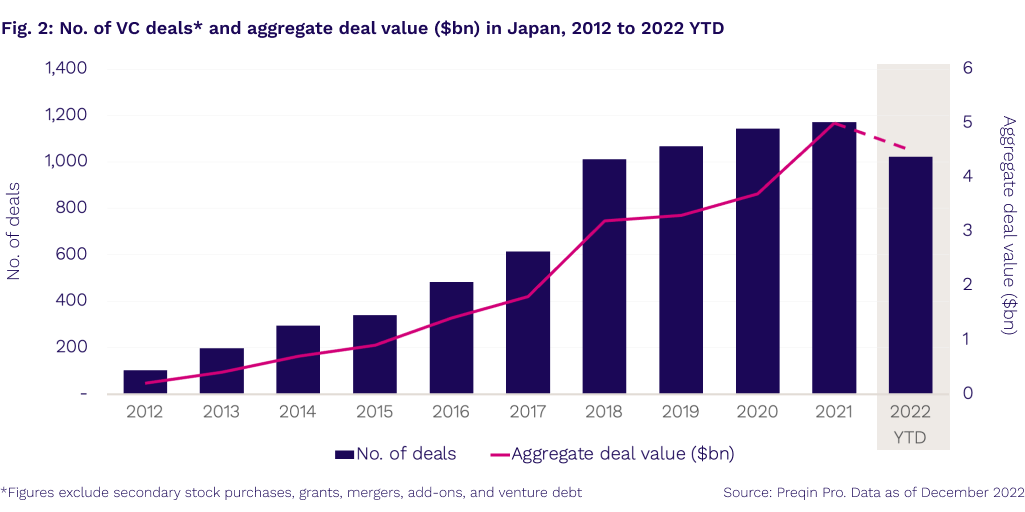
当社のPreqin Proによると、これまでに成立した1,023件のベンチャーキャピタルディール、総額45億米ドルのうち、20%以上がバーティカルSaaSで、ヘルスケア、金融サービス、ビジネスサポートなど、多様な業種に特化しています(Fig. 2) 。
また、あるファンドマネージャーは、中国のWeChatやAlipayのような、年収などの静的なデータではなく、動的なデータに基づいて融資判断する後払い決済(Buy Now Pay Later) や、マイクロクレジットなどのスタートアップの需要が高まると言及しています。
DX分野が市場を牽引するなか、ポストパンデミックにおけるリスキリングがますます重要になります。そのため、Edtech(エドテック)分野のスタートアップ企業も、大きな成長機会を得るとみられます。
多くの外国人機関投資家を惹きつけるには、国内ファンドマネージャーが海外投資家のニーズと優先順位を理解するなど、運用意識を高めていく必要があります。JVCAの白木氏は、「今後は、日本におけるスタートアップ投資やVC資産の有望性、魅力について、国内外の機関投資家に発信する機会を増やしていきたい」と話しています。
実際、ベンチャーキャピタル市場は成熟しつつあります。2022年は、日本のGPIF(年金積立金管理運用独立行政法人)がベンチャーキャピタルファンドに初めて投資したことが話題となったほか、昨今の円安も相まって、日本市場の魅力はさらに増していくとみられます。
本ブログは、英語でもお読みいただけます。
なお、日本のベンチャーキャピタルに関する詳細は、地域別レポート「Preqin特集:2022年 日本のオルタナティブ市場」をご覧ください。
PreqinのCompany Intelligenceは、出資対象企業に関する正確で包括的なデータとインテリジェンスで、ディールメーキングをサポートします。企業、ファンド、パフォーマンスデータを相互に関連付け、プライベートキャピタルのライフサイクルを把握いただけます。
上記の内容は、投資アドバイスではありません。投資判断などの決断の際には、専門家の助言が必要です。本コンテンツを提供するPreqinは、上記に関連して行われたいかなる決定について責任を負いません。